Warum immer mehr Vermittler zwischen Sachverständigenhaftung, Regulierungsflut und Bürokratie aufgerieben werden. Lösungsvorschlag?
B2B-Newsletter > NL 4/26
Die stille Haftungsfalle des Finanzberaters und Versicherungsmaklers.
Warum immer mehr Vermittler zwischen Sachverständigenhaftung, Regulierungsflut und Bürokratie aufgerieben werden. Lösungsvorschlag?
Viele Versicherungsvermittler und Finanzberater haben das Gefühl, immer weniger Zeit für ihre eigentliche Kernaufgabe zu haben: Die Beratung ihrer Kunden.
Stattdessen steigen die Anforderungen durch Dokumentationspflichten, Datenschutz, Geldwäscheprävention, IT-Sicherheit und laufend neue Regulierungen kontinuierlich an.
Stattdessen steigen die Anforderungen durch Dokumentationspflichten, Datenschutz, Geldwäscheprävention, IT-Sicherheit und laufend neue Regulierungen kontinuierlich an.
Gleichzeitig verschärft sich das Haftungsrisiko, da Berater und Vermittler rechtlich als Sachverständige gelten und daher besonders hohe Sorgfalts- und Nachweispflichten erfüllen müssen.
Wer darauf lediglich mit „Durchhalten bis zur Pension“ reagiert, riskiert nicht nur spätere Haftungsprobleme, sondern auch einen erheblichen Wertverlust seines Unternehmens.
Der Beitrag zeigt auf, warum professionell organisierte Strukturen heute ein entscheidender Erfolgsfaktor sind und wie Vermittler ihre unternehmerische Unabhängigkeit bewahren können, ohne an regulatorischen Anforderungen zu scheitern.
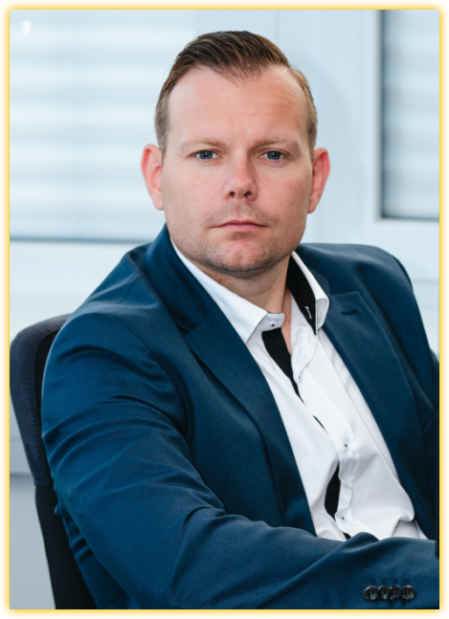
Unten folgt nun der Beitrag von Michael Herzhofer, GF der SECURA-Makler-Gruppe
Die stille Haftungsfalle des Finanzberaters und Versicherungsmaklers.
Warum immer mehr Vermittler zwischen Sachverständigenhaftung, Regulierungsflut und Bürokratie aufgerieben werden. Lösungsvorschlag?
Viele Versicherungsmakler und Finanzberater kennen das Gefühl: Eigentlich wollte man Kunden beraten, Risiken analysieren und Lösungen entwickeln. Stattdessen verbringt man immer mehr Zeit mit Dokumentationen, Formularen, Nachweisen, Datenschutz, Geldwäschevorschriften, IT-Sicherheit, Schulungen und regulatorischen Anforderungen.
Nicht wenige Kollegen sprechen mittlerweile offen aus, was viele sich denken: "Noch ein paar Jahre bis zur Pension durchhalten – und dann ist Schluss."
Verständlich? Vielleicht. Klug? Auf keinen Fall.Denn gerade in den letzten Jahren hat sich das Haftungsrisiko für Berater und Vermittler dramatisch verändert. Wer die Entwicklung ignoriert, riskiert nicht nur Probleme im laufenden Geschäft, sondern gefährdet unter Umständen auch den Wert seines Unternehmens.
Der Berater und Vermittler als Sachverständiger
Der österreichische Gesetzgeber misst Personen mit besonderem Fachwissen seit jeher einen höheren Sorgfaltsmaßstab bei. Juristen sprechen in diesem Zusammenhang vom sogenannten Sachverständigenmaßstab des § 1299 ABGB. Der auf Versicherungsrecht spezialisierte Anwalt Mag. Stephan Novotny verwies kürzlich in seinen beiden Fachbeiträge im RisControl und AssCompact genau auf diese Ausgangslage und darauf, dass Oberste Gerichtshof Versicherungsmakler in einem Urteil als Sachverständige im Sinne des § 1299 ABGB eingestuft hat.
Aber unter diesen Sachverständigenmaßstab des §1299 fallen grundsätzlich alle Berufe, die besondere Fachkenntnisse erfordern. Der Kunde von Finanzberatern und Versicherungsvermittlern darf sich erwarten, dass Risiken erkannt und wichtige Hinweise gegeben werden. Das bedeutet, dass an ihre Tätigkeit deutlich strengere Anforderungen gestellt werden als an gewöhnliche Vertragspartner. Einfach gesagt: Der Kunde darf darauf vertrauen, dass sein Berater und Vermittler weiß, was er tut.
Beide Beiträge von RA Mag. Novotny können Sie hier nachlesen: RisControl hier... und AssCompact hier…
Aber unter diesen Sachverständigenmaßstab des §1299 fallen grundsätzlich alle Berufe, die besondere Fachkenntnisse erfordern. Der Kunde von Finanzberatern und Versicherungsvermittlern darf sich erwarten, dass Risiken erkannt und wichtige Hinweise gegeben werden. Das bedeutet, dass an ihre Tätigkeit deutlich strengere Anforderungen gestellt werden als an gewöhnliche Vertragspartner. Einfach gesagt: Der Kunde darf darauf vertrauen, dass sein Berater und Vermittler weiß, was er tut.
Beide Beiträge von RA Mag. Novotny können Sie hier nachlesen: RisControl hier... und AssCompact hier…
Folglich gilt: Von einem Sachverständigen erwartet die Rechtsprechung besondere Fachkenntnisse, laufende Weiterbildung und ein Verhalten, das dem aktuellen Stand von Wissen, Technik und Rechtsprechung entspricht.
Genau darin liegt allerdings die Herausforderung.
Denn was der Gesetzgeber und die Aufsichtsbehörden heute verlangen, hat mit dem Alltag von Beratern und Vermittlern von vor zehn oder zwanzig Jahren nur noch wenig zu tun.
Die Regulierungsflut rollt weiter
Die Finanzkrise 2008 markierte den Beginn einer Entwicklung, die bis heute anhält.
IDD, DSGVO, Geldwäschebestimmungen, DORA, NISG, AI Act, laufende Anpassungen im Konsumentenschutz und nun die bevorstehende Umsetzung der Retail Investment Strategy (RIS) sind nur einige Beispiele dafür, wie die regulatorischen Anforderungen laufend zunehmen.
Jede neue Vorschrift verfolgt für sich genommen nachvollziehbare Ziele. In Summe entsteht jedoch eine Situation, in der kleine und mittlere Vermittlungsbetriebe organisatorische Strukturen vorhalten müssen, die früher eher bei Großunternehmen anzutreffen waren.
Die entscheidende Frage lautet daher:
Wie soll ein Klein-Unternehmer, egal ob Finanzberater oder Versicherungsvermittler gleichzeitig Vertrieb, Kundenberatung, Schadensbegleitung, Weiterbildung, Datenschutz, Compliance, IT-Sicherheit, Dokumentationspflichten, KI-Vorschriften und regulatorische Änderungen bewältigen?
Das wahre Problem zeigt sich erst Jahre später
Besonders tückisch ist, dass Verstöße gegen Dokumentations- und Beratungspflichten oft nicht sofort sichtbar werden.
Ein Kunde unterschreibt. Der Vertrag wird policiert. Alle Beteiligten sind zufrieden.
Und Jahre später entsteht plötzlich ein Haftungsfall. Berechtigt oder nicht? Dann stellen sich Fragen wie:
Wurden Wünsche und Bedürfnisse korrekt erhoben? Wurden Alternativen dokumentiert? Wurden Risiken ausreichend erklärt? Ist die Geeignetheitsprüfung nachvollziehbar? Sind alle Beratungsunterlagen vorhanden und kann der gesamte Beratungsprozess noch lückenlos nachgewiesen werden?
Genau hier entstehen jene Beweisprobleme, die im Streitfall teuer werden können. Fehlt eine nachvollziehbare Dokumentation, wird die Verteidigung schwierig. Wer die eigene Beratung nicht lückenlos dokumentieren kann, tut sich schwer, sein korrektes Vorgehen nachzuweisen und vor Gericht „freibeweisen“ zu können. Gleichzeitig besteht die Gefahr, dass bei nachweisbarem Verschulden auch der Haftpflichtversicherer Leistungen verweigert oder Regressansprüche prüft.
Warum „Durchhalten bis zur Pension“ keine Strategie ist
Viele kleine Berater und Vermittler sehen das Problem durchaus. Die häufigste Reaktion lautet allerdings:
"Ich werde jetzt keine großen Investitionen mehr tätigen. Die letzten Jahre schaffe ich schon irgendwie."
Ich persönlich höre sogar immer noch von Fällen, dass nicht einem Beratungsprotokolle korrekt bzw. vollständig ausgefüllt werden. Das halte ich für grob fahrlässig.
Aber auch das oben beschriebene „Kopf in den Sand stecken und die letzten paar Jahre durchtauchen“ ist kein gangbarer Weg. Denn dadurch wird ein zweites Problem geschaffen.Denn das eigene Unternehmen stellt für viele kleine Inhaber die wichtigste Altersvorsorge dar. Wer jedoch über Jahre hinweg organisatorische Defizite, Lücken in der Dokumentation oder veraltete Prozesse aufbaut, reduziert damit den Wert seines Unternehmens.
Wie RA Mag. Novotny in seinem Fachbeitrag mit dem Titel „Nachfolge sichern, Werte erhalten“ – hier nachlesbar im RisControl - beschreibt, hängt der Unternehmenswert eines Vermittlerbetriebs nicht nur von Erträgen ab, sondern auch von der Qualität des Kundenstocks, einer rechtssicheren Dokumentation und effizienten betrieblichen Abläufen. Je besser Bestand, Prozesse und technische Infrastruktur aufgestellt sind, desto attraktiver ist das Unternehmen für potenzielle Käufer und Nachfolger. Dieser Ansicht kann ich mich nur anschließen. Denn die Praxis zeigt: Ein Bestand mit sauberen Prozessen, digitaler Dokumentation und nachweisbarer Compliance erzielt bei Verkauf oder Nachfolge regelmäßig bessere Bewertungen als ein organisatorisch veralteter Betrieb.
Wie RA Mag. Novotny in seinem Fachbeitrag mit dem Titel „Nachfolge sichern, Werte erhalten“ – hier nachlesbar im RisControl - beschreibt, hängt der Unternehmenswert eines Vermittlerbetriebs nicht nur von Erträgen ab, sondern auch von der Qualität des Kundenstocks, einer rechtssicheren Dokumentation und effizienten betrieblichen Abläufen. Je besser Bestand, Prozesse und technische Infrastruktur aufgestellt sind, desto attraktiver ist das Unternehmen für potenzielle Käufer und Nachfolger. Dieser Ansicht kann ich mich nur anschließen. Denn die Praxis zeigt: Ein Bestand mit sauberen Prozessen, digitaler Dokumentation und nachweisbarer Compliance erzielt bei Verkauf oder Nachfolge regelmäßig bessere Bewertungen als ein organisatorisch veralteter Betrieb.
Die oben zitierte vermeintliche Sparmaßnahme kann daher später sehr teuer werden.
Anschluss an einen größeren Verbund?
Viele Vermittler erkennen dieses Problem und suchen daher die Zusammenarbeit mit größeren Organisationen. Der Gedanke dahinter ist nachvollziehbar: Wenn Spezialisten die regulatorischen Vorgaben, Dokumentationsstrecken und Compliance-Prozesse übernehmen, sinkt das Haftungsrisiko erheblich.
Der Nachteil vieler Modelle liegt allerdings auf der Hand. Mit der organisatorischen Entlastung geht oft ein erheblicher Verlust an Selbständigkeit einher. Strategie, Produktauswahl, Marktauftritt und Kundenbeziehungen werden dann häufig zentral gesteuert. Für viele Unternehmer ist das keine attraktive Perspektive.
Ein anderer Ansatz: Das Franchise-Modell der SECURA-Gruppe: Selbständig bleiben und trotzdem entlastet werden!
Die Grundidee ist einfach: Der Vermittler bleibt Unternehmer. Er behält seine Kunden. Er trifft weiterhin seine geschäftlichen Entscheidungen. Gleichzeitig werden zahlreiche Aufgaben an zentrale Spezialisten ausgelagert. Dazu zählen unter anderem Produktverhandlungen, Risikoanalysen, Provisionskontrolle, Vergleichsprozesse, Dokumentationsstrecken, Schadenunterstützung sowie juristische und organisatorische Fragestellungen.
Unterstützt wird dies durch standardisierte Prozesse, zentrale IT-Systeme, Dokumentationsabläufe und Compliance-Strukturen. Dazu kommen Fachabteilungen für Antrag und Polizzierung, Franchisepartnerbetreuung, Schaden & Recht, Versicherungstechnik und weitere Spezialgebiete, wie etwa Geldwäsche etc.
Vom Verwaltungsbeamten zurück zum Berater
Aus Berichten weiß ich: Aktuell verbringen viele kleinere Vermittler mittlerweile rund 70 Prozent ihrer Zeit mit Administration, Nachweisen, Dokumentationen und organisatorischen Anforderungen. Für Kundenkontakte und Beratung bleiben oft nur noch 30 Prozent.
Genau dieses Verhältnis soll durch das Franchise-System umgedreht werden.
Die Idee: Nur noch 30 Prozent Administration. Dafür 70 Prozent Kundengewinnung und -beratung.
Denn jene Tätigkeiten, die keinen unmittelbaren Kundennutzen schaffen, können großteils zentral organisiert werden. Damit entsteht nicht nur mehr Zeit für Kunden, sondern auch eine höhere Beratungsqualität.
Die eigentliche Kirsche auf der Torte
Der vielleicht größte Vorteil liegt aber an anderer Stelle. Wer als Sachverständiger haftet – wie es RA Mag. Novotny oben beschrieben hat, muss im Streitfall nachweisen können, dass seine Arbeit fachlich korrekt und nachvollziehbar erfolgt ist.
Das SECURA-Franchise-Makler-System bietet: Saubere Prozesse. Vollständige Dokumentation. Juristische Unterstützung. Spezialisten im Hintergrund. Standardisierte Abläufe.
All diese Faktoren reduzieren nicht nur den täglichen Arbeitsaufwand, sondern auch das persönliche Haftungsrisiko. Die SECURA-Strukturen sind ausdrücklich darauf ausgelegt, Compliance-Anforderungen, Dokumentationspflichten und regulatorische Vorgaben organisatorisch abzusichern.
Oder etwas salopp formuliert:
Die meisten Berater und Vermittler sind angetreten, um Kunden zu beraten und nicht, um nebenbei Datenschutzbeauftragter, IT-Sicherheitsexperte, Dokumentationsspezialist und Jurist zu werden.
Die Realität der letzten Jahre verlangt jedoch genau das. Wer die daraus entstehenden Risiken dauerhaft beherrschen möchte, braucht entweder die Ressourcen eines größeren Unternehmens oder einen starken Partner im Hintergrund.
Das SECURA-Franchise-Modell schafft genau diesen Spagat: Maximale Entlastung bei Compliance und Organisation, volle Selbständigkeit im Marktauftritt und deutlich mehr Zeit für das, was Beratern und Vermittler am meisten Freude bereitet und womit sie ihr Geld verdienen. Nämlich die kompetente Beratung ihrer Kunden.
Sie wollen mehr über das SECURA-Franchise-System für wissen?
Erste Details erfahren Sie hier…
Erste Details erfahren Sie hier…
Und für detaillierte Fragen und ein persönliches Kennenlernen freut sich unser Franchise-Ansprechpartner Alexander Thomann über Ihre Kontaktaufnahme unter +43 676 88 99 77 23 oder alexander.thomann@secura.at.
Beste Grüße von Michael Herzhofer, BA MA, Geschäftsführer der SECURA-Gruppe
Foto Michael Herzhofer, Mateja, die Fotografin